Respuesta rápida: La compra directa se adapta a una sucursal con un volumen de ingreso de efectivo estable y alto y un plazo de arrendamiento lo suficientemente largo como para absorber el activo. El Kiosco como servicio (KaaS) se adapta a un volumen volátil, arrendamientos cortos o un calendario de transformación que no puede esperar la aprobación de capital. Todo lo demás se deriva de cinco hechos sobre su propia sucursal.
Descripción general
La compra directa se adapta a una sucursal con un volumen de ingreso de efectivo estable y alto y un plazo de arrendamiento lo suficientemente largo como para absorber el activo. El Kiosco como servicio (KaaS) se adapta a un volumen volátil, arrendamientos cortos o un calendario de transformación que no puede esperar la aprobación de capital. Todo lo demás se deriva de cinco hechos sobre su propia sucursal.
Esta es una comparación de modelos de adquisición, no una explicación de producto. Compara dos formas de poner un kiosco de reciclaje de efectivo en el suelo de una sucursal —comprar el activo o contratar la capacidad— y se mantiene deliberadamente neutral sobre cuál gana, porque la respuesta cambia según su plazo de arrendamiento, su curva de ingreso de efectivo y su capacidad de servicio interna. Si su institución aún no tiene un contrato de transporte de efectivo o no ha definido el formato objetivo de la sucursal, deténgase aquí: el modelo de adquisición es posterior a esas dos decisiones, y cualquier comparación que construya ahora quedará invalidada por ellas.
A continuación no aparecen precios de referencia, periodos de recuperación ni cifras de ahorro. Cada número que importa para esta decisión tiene que provenir de los datos de su propia sucursal o de un presupuesto por escrito de un proveedor.
Por qué esta decisión está llegando a los escritorios ahora
Dos señales de mercado están empujando las cuestiones de capital y de modelo de servicio a las agendas de transformación de sucursales al mismo tiempo.
La primera es la propia demanda de kioscos. La investigación de mercado de kioscos bancarios de SNS Insider, reportada a través de Yahoo Finance, proyecta que el mercado de kioscos bancarios alcanzará USD 2554,66 millones para 2032, enmarcada en torno a la automatización y la demanda de autoservicio en servicios financieros. Esa es una proyección del lado de la demanda, no un modelo de economía de sucursales — le dice que la categoría está siendo capitalizada, no lo que su sucursal debería comprar.
La segunda es la consolidación de la red. La publicación del blog de transformación de sucursales de TROY hace referencia a Q1 2025 cierres de sucursales en EE. UU. y a un estudio de Accenture sobre la tendencia. Trate eso como una tendencia reportada, no como datos verificados: si la consolidación de sucursales es un insumo material para su caso de negocio, vaya al propio estudio de Accenture y a las fuentes de datos de sucursales de su propio regulador en lugar de citar un blog de un proveedor.
La consecuencia para las compras es clara. Menos sucursales, con una dotación de personal diferente, hacen que el módulo de autoservicio asistido sea el principal punto de contacto con efectivo en lugar de un complemento a la línea de caja. Cuando el kiosco se convierte en el punto de contacto con efectivo, el módulo de reciclaje de efectivo, la clase de caja fuerte/chasis y el modelo de servicio que los respalda dejan de ser partidas periféricas.
Hay un contraargumento que merece la pena leer antes de dar por sentado que la categoría es madura. El comentario de NextBranch sobre los cajeros automáticos con reciclaje de efectivo informa de que la adopción en EE. UU. se ha quedado rezagada respecto a la ola de transformación de sucursales y migración de transacciones, y señala que hay instituciones que compran hardware capaz para activar el reciclaje más adelante. Si esa descripción encaja con su institución, usted es un adoptante tardío, lo que le da poder de negociación sobre la configuración del módulo y las condiciones de servicio que no tenían los compradores iniciales.
Compra en propiedad vs. Kiosco como servicio: comparación en paralelo
La tabla siguiente es estructural a propósito. Describe quién posee qué bajo cada modelo, no cuánto cuesta cada modelo.
| Área de decisión | Compra en propiedad | Kiosco como servicio | Híbrido (hardware propio, servicio contratado) |
|---|---|---|---|
| Tratamiento de capital | Gasto de capital, amortizado según el calendario propio de la entidad financiera | Gasto operativo, plazo contractual | Compra de capital más una línea de servicio separada |
| Propiedad del módulo de reciclaje de efectivo | La entidad financiera posee el módulo y sus repuestos | Normalmente, el proveedor, salvo que el contrato indique lo contrario | La entidad financiera posee el módulo; el proveedor posee la obligación de servicio |
| Derechos de actualización y retrofit | La entidad financiera decide si, cuándo y por quién | El proveedor programa; la entidad financiera puede tener un veto limitado | La entidad financiera decide, dentro de los términos del contrato de servicio |
| Mantenimiento y SLA | Capacidad de primera línea propia de la entidad financiera o un SLA adquirido | SLA del proveedor, normalmente con lenguaje de disponibilidad | SLA contratado, la entidad financiera conserva la responsabilidad del sitio |
| Actualizaciones de software y firmware | FI aplica y valida | El proveedor aplica; confirmar los términos de notificación de cambios | Negociar quién aplica los parches de seguridad |
| Disposición al final del plazo | FI revende, redespliega o da de baja | El proveedor retira; confirmar el alcance de la desinstalación y el borrado de datos | FI se encarga de la retirada y la eliminación |
| Interfaz de CIT | Contrato y calendario de CIT de la FI | Sin cambios — el CIT casi siempre queda fuera del contrato del kiosco | Sin cambios |
Cada fila solo es cierta si el contrato lo dice. Antes de firmar, confirme por escrito: los términos de depreciación y eliminación (compra directa), el lenguaje de escalado y remedio por tiempo de actividad (KaaS), y qué parte aplica los parches de seguridad y con qué rapidez debe notificar a la FI después de un cambio de módulo (ambos).
Cinco hechos de la sucursal que lo deciden
- Volumen de entrada de efectivo y su volatilidad. Un módulo de reciclaje se justifica por la recirculación. Si el volumen fluctúa fuertemente a lo largo de la semana o del año, modele el pico y el valle por separado — un plazo de KaaS que asume un volumen promedio puede ser reajustado cuando la realidad difiere.
- Plazo restante del arrendamiento y certeza del formato de la sucursal. Pregunte qué sucede con una unidad en propiedad si la sucursal cierra o reduce su tamaño dentro de su ventana de depreciación. Haga la misma pregunta para un plazo de KaaS con un compromiso mínimo.
- Capacidad de servicio interno. ¿Puede su equipo tener repuestos y hacer el cambio de un módulo en primera línea, o necesita un SLA contratado con un tiempo de respuesta declarado? Esta única respuesta aleja a la mayoría de los programas de la opción de solo compra directa.
- Titularidad del cumplimiento. En cada modelo, ¿qué entidad posee el registro de auditoría para la aptitud de los billetes, la clasificación de la caja fuerte/chasis y el alcance de los datos de pago? Obtenga la respuesta como un nombre de entidad en el contrato, no como una declaración de marketing.
- Horizonte de actualización. Si tiene la intención de activar el reciclaje más adelante, o añadir periféricos después del primer despliegue, confirme si el recinto y la plataforma de cómputo lo admiten sin un cambio de chasis.
Dónde el recinto OEM y las elecciones de módulos repercuten más adelante
Un kiosco de reciclaje de efectivo es un conjunto de partes reguladas por separado, y el modelo de adquisición determina quién asume las consecuencias de cambiar una.
Los módulos que determinan la frecuencia de mantenimiento y el alcance del cumplimiento son el módulo de reciclaje de efectivo y su configuración de casetes, el validador de billetes, el dispensador, la clase de caja fuerte/chasis, la plataforma de cómputo y los periféricos de tarjeta/identificación. Un recinto estándar OEM acorta el tiempo de despliegue porque el chasis, la protección contra ingreso y el montaje ya han pasado por sus propias pruebas. Un recinto personalizado ofrece un mejor ajuste para un pod o diseño de vestíbulo específico, pero cambia qué certificación posterior y re-pruebas se aplican a la unidad terminada — y esas re-pruebas son un elemento del cronograma, no una formalidad.
KaaS oculta la sustitución de módulos, la logística de repuestos y la cadencia de firmware dentro de la cifra mensual. No oculta la preparación del sitio, el aprovisionamiento de red, el transporte de efectivo, ni el cambio de proceso interno de trasladar la gestión de efectivo desde la línea de cajeros a un módulo de autoservicio. Presupueste esos elementos por separado en ambos modelos.
Lista de verificación por escrito para la configuración que realmente se le cotiza:
- ¿Qué certificaciones se aplican a esta configuración exacta y qué entidad las posee?
- ¿Un cambio de módulo invalida alguna de ellas y quién paga la repetición de pruebas?
- ¿Qué módulos de reciclaje y validación se nombran en la cotización y cuál es la fuente de sustitución declarada durante el plazo?
- ¿Cuál es la clase de caja fuerte/chasis y coincide con lo que exigen su aseguradora y su política interna?
Preguntas que debe plantear a cada proveedor de kioscos de reciclaje de efectivo
- ¿Es usted el OEM, un ODM con su propio utillaje, o un revendedor de una plataforma de terceros? Obtenga la procedencia de la plataforma por escrito.
- ¿Cuál es su MOQ y plazo de entrega para esta configuración, y cuánto de ese plazo corresponde a utillaje, adquisición de módulos, certificación y envío?
- ¿Qué módulos de reciclaje y validación están en la cotización y cuál es su vida útil declarada?
- En un plazo de KaaS frente a una compra directa, ¿qué ocurre con el firmware y los parches de seguridad, y quién notifica a quién?
- ¿Qué alcance de datos de pago se aplica a esta configuración de kiosco y quién lo valida: el proveedor, el adquirente o la entidad financiera? Solicite la documentación, no una garantía de cumplimiento.
- ¿Qué repuestos y niveles de servicio se incluyen y qué se excluye explícitamente?
Crear su propia comparación sin cifras proporcionadas por el proveedor
Cree una hoja de cálculo de tres columnas: las filas son los cinco datos de sucursal anteriores, las columnas son compra directa, KaaS e híbrido. Rellene las celdas con sus propios volúmenes, condiciones de arrendamiento y niveles de servicio cotizados. Si una celda no se puede completar a partir de una fuente escrita, no está lista para un documento de comité.
Luego normalice las cotizaciones. Una cifra mensual de KaaS y una cifra de capital solo son comparables durante el mismo plazo, con el mismo conjunto de módulos, los mismos supuestos de reemplazo y las mismas horas de servicio supuestas. Cuando una cotización omite un módulo, la comparación no es válida independientemente de la cifra principal. Las diferencias de módulos, no la marca, son la causa más común de divergencia aparente entre cotizaciones; para ver el desglose de esas diferencias, consulte los factores de coste por partidas que hay detrás de una cotización de kiosco , y para la comparación del ciclo de vida entre modelos de servicio, consulte comparación del TCO de kioscos bancarios entre modelos de servicio .
Preguntas que hacen los compradores en esta etapa
¿Un kiosco de reciclaje de efectivo es lo mismo que un cajero automático reciclador de efectivo?
No. Un cajero automático con reciclaje de efectivo se integra en la red de cajeros automáticos y en su conjunto de transacciones; un kiosco de reciclaje de efectivo de sucursal normalmente se despliega para operaciones de ingreso y retirada de efectivo asistidas por cajero o de autoservicio dentro de la sucursal, a menudo junto con funciones de tarjeta, documentación e identidad. La distinción es relevante comercialmente porque ambos suelen financiarse, mantenerse y auditarse bajo contratos diferentes.
¿Cuál es un MOQ típico y el plazo de entrega para un kiosco de reciclaje de efectivo personalizado?
Ambos son específicos del proveedor y de la configuración, y nunca deben asumirse a partir de un promedio de categoría. Solicite la cifra por escrito, desglosada en utillaje, adquisición de módulos, certificación y envío, y trate cualquier estimación verbal como no vinculante.
¿Se aplica PCI DSS a un kiosco de reciclaje de efectivo de sucursal, y quién lo valida?
Puede que sí, dependiendo de lo que el kiosco haga con los datos de tarjeta y de cómo se conecte al entorno de pago. No acepte un sí o un no — pregunte qué alcance se aplica a su configuración y qué parte lo documenta: el proveedor del kiosco, el adquirente o su propia función de cumplimiento. La respuesta determina una línea de trabajo, por lo que pertenece al plan de adquisición.
¿Se puede adaptar un módulo de reciclaje de efectivo a un kiosco después de la instalación?
A veces, y la limitación suele ser la carcasa y la plataforma informática más que el módulo. Confirme la posibilidad de retroadaptación en campo para el chasis específico en la cotización, y confirme si la retroadaptación activa una nueva certificación y quién asume ese coste.
Siguiente paso: obtenga una cotización comparable
Elija el modelo después de que se respondan los cinco hechos de la sucursal, no antes. Los casos de compra directa y KaaS se deciden por la estabilidad del volumen, el plazo del arrendamiento, la capacidad de servicio, la titularidad del cumplimiento normativo y el horizonte de actualización, no por una cifra mensual destacada.
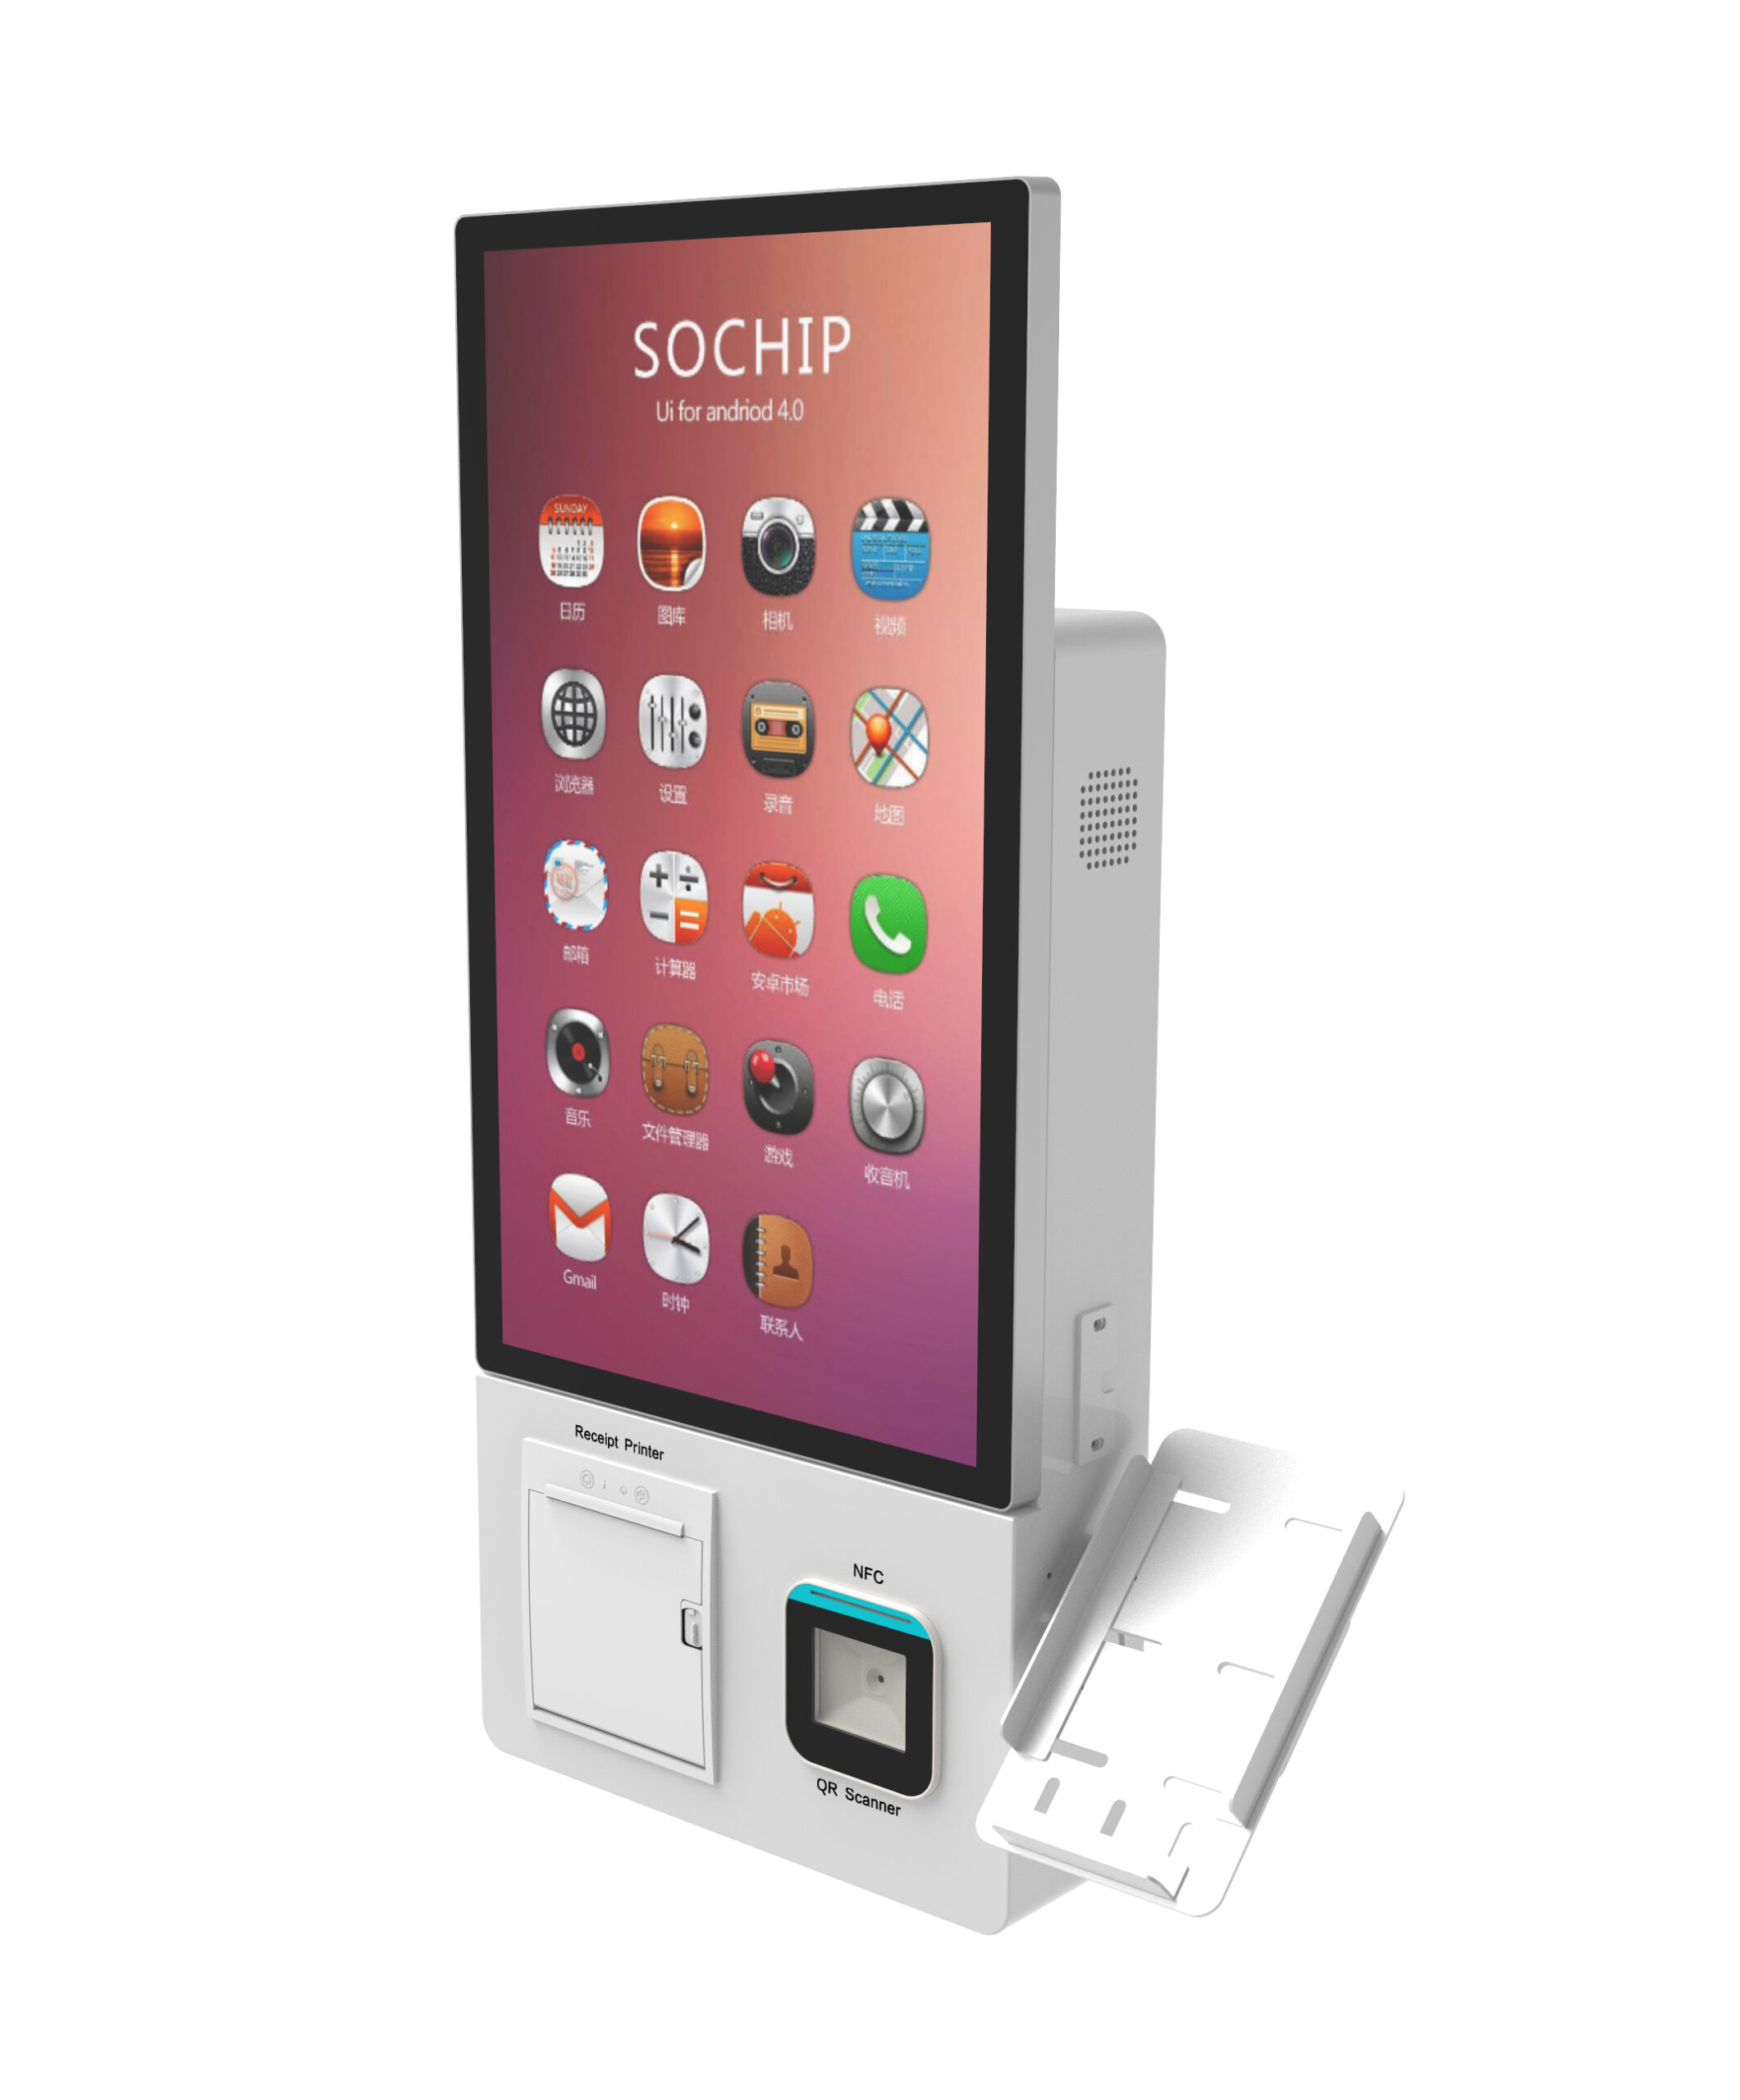
Envíe una solicitud a varios proveedores con los mismos datos de entrada: formato de sucursal (línea de caja con personal, módulo de autoservicio asistido o vestíbulo fuera de horario), banda de volumen esperado de entrada de efectivo, plazo restante del arrendamiento, fecha objetivo de despliegue y el conjunto de módulos que necesita. Las cotizaciones basadas en datos de entrada idénticos son comparables; las cotizaciones basadas en datos distintos no lo son. Si su programa implica la gestión de efectivo en más de un formato de sucursal, revise las configuraciones de kiosco de reciclaje de efectivo y reciclador de efectivo para cajeros antes de definir el alcance, y considere la opción de montaje en pared para despliegues en vestíbulo fuera de horario o la unidad de sobremesa de tamaño reducido para módulos asistidos donde el espacio de suelo es la restricción determinante.
Solicite una cotización, una unidad de muestra y una hoja de especificaciones para la integración de reciclador de efectivo para cajeros / kiosco de autoservicio. Incluya el formato de sucursal, la banda de volumen de entrada de efectivo, el plazo de arrendamiento y la fecha objetivo de despliegue para que la respuesta sea directamente comparable con los presupuestos que ya tiene.